
Risiko Audit Cukai LHDN
Perniagaan melaporkan kerugian setiap tahun, tetapi pemiliknya masih mampu membeli rumah, kenderaan mewah dan menanggung komitmen kewangan yang tinggi. Adakah keadaan ini boleh menarik perhatian Lembaga Hasil Dalam Negeri Malaysia (LHDN)?
Jawapannya, ya.
Ketidakpadanan antara pendapatan yang dilaporkan dengan kemampuan kewangan seseorang boleh menimbulkan persoalan semasa semakan atau audit cukai. Walau bagaimanapun, keadaan ini tidak semestinya membuktikan berlakunya kesalahan cukai. Apa yang penting ialah kemampuan pembayar cukai menjelaskan sumber kewangan yang digunakan.
Laporan kewangan perniagaan menunjukkan prestasi kewangan termasuk hasil jualan, perbelanjaan, keuntungan dan kerugian. Namun, dalam keadaan tertentu, maklumat kewangan yang dilaporkan mungkin tidak kelihatan sepadan dengan perbelanjaan atau pemilikan aset seseorang.
Sebagai contoh, seorang usahawan melaporkan bahawa perniagaannya mengalami kerugian selama beberapa tahun berturut-turut. Dalam tempoh yang sama, beliau mampu:
- Membeli rumah atau hartanah bernilai tinggi.
- Memiliki beberapa kenderaan mewah.
- Membayar komitmen pinjaman bulanan yang besar.
- Menanggung perbelanjaan peribadi yang tinggi.
- Membiayai percutian dan pembelian barangan mewah.
Keadaan ini boleh menimbulkan persoalan. Jika perniagaan mengalami kerugian, dari manakah datangnya sumber kewangan untuk membiayai semua perbelanjaan tersebut?
Persoalan ini menjadi lebih penting apabila sumber dana tidak dapat dikenal pasti melalui rekod kewangan dan dokumen sokongan.
“Perniagaan Rugi Tidak Bermaksud Pemiliknya Tidak Mempunyai Wang“
Perkara ini penting untuk difahami oleh setiap usahawan. Kerugian dalam laporan akaun tidak semestinya bermaksud perniagaan atau pemiliknya tidak mempunyai wang tunai. Ini kerana keuntungan perakaunan dan aliran tunai merupakan dua perkara yang berbeza.
Seseorang pemilik perniagaan mungkin mempunyai sumber kewangan lain seperti:
✅ Simpanan peribadi
Wang yang dikumpulkan daripada pendapatan atau keuntungan tahun-tahun sebelumnya.
✅ Pinjaman bank
Pembelian aset yang dibiayai melalui kemudahan pinjaman atau pembiayaan institusi kewangan.
✅ Pendapatan daripada sumber lain
Contohnya pendapatan sewaan, pelaburan atau pekerjaan yang dilaporkan mengikut keperluan percukaian.
✅ Hasil penjualan aset
Wang yang diterima daripada penjualan hartanah, kenderaan atau pelaburan terdahulu.
✅ Suntikan modal atau pembiayaan
Dana yang dimasukkan ke dalam perniagaan melalui sumber modal atau pinjaman yang sah.
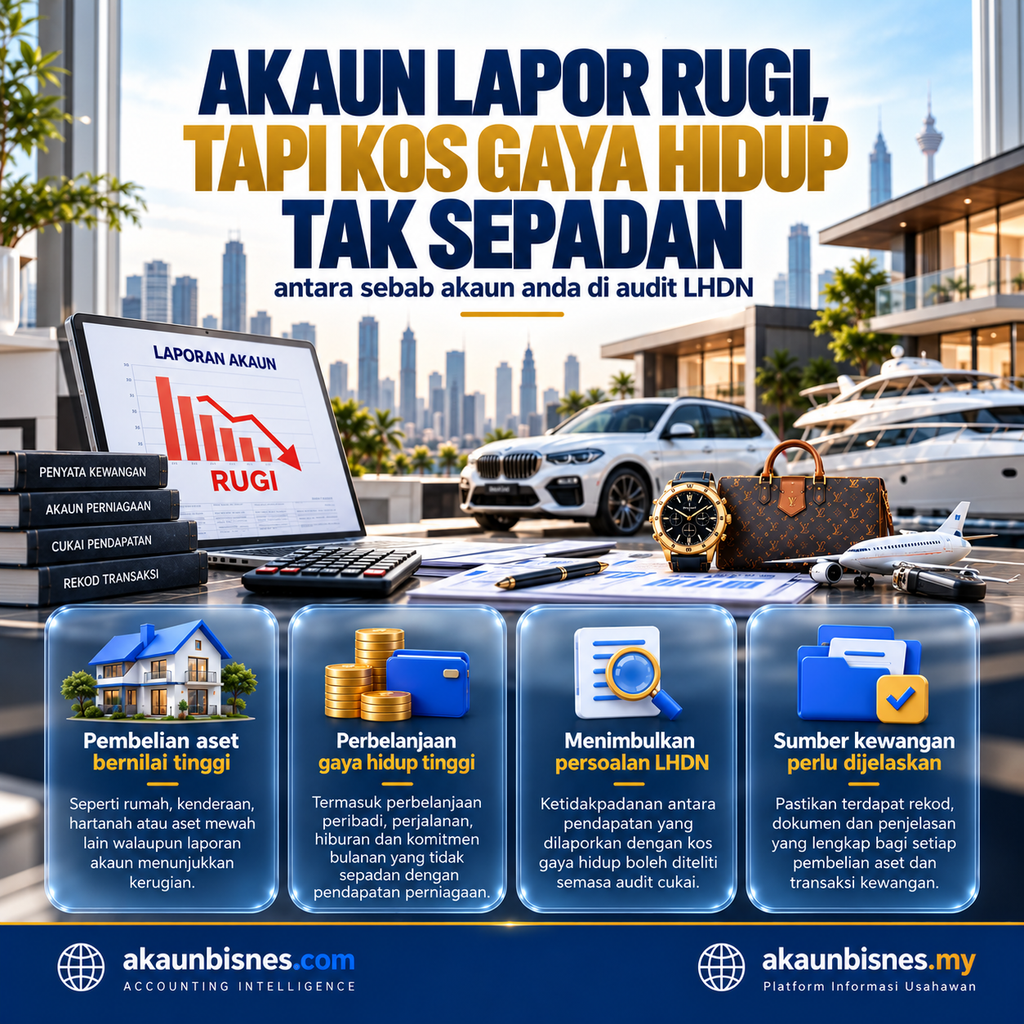
Oleh itu, pemilikan aset bernilai tinggi ketika perniagaan mengalami kerugian bukanlah sesuatu yang salah secara automatik. Namun, sumber kewangan tersebut perlu mempunyai penjelasan yang munasabah serta disokong oleh dokumen berkaitan.
Apakah Yang Diteliti Semasa Audit?
Bergantung pada skop audit dan keadaan pembayar cukai, pihak LHDN boleh meneliti maklumat kewangan yang berkaitan bagi mengesahkan ketepatan pendapatan yang diisytiharkan.
Antara perkara yang mungkin diperiksa termasuk:
✅ Pendapatan perniagaan
Sama ada semua hasil jualan dan penerimaan perniagaan telah direkodkan dengan betul.
✅ Penyata bank
Transaksi kemasukan dan pengeluaran wang yang memerlukan penjelasan lanjut.
✅ Pembelian aset
Sumber pembiayaan bagi pembelian rumah, kenderaan atau aset bernilai tinggi.
✅ Pinjaman dan komitmen kewangan
Dokumen pembiayaan serta sumber wang yang digunakan untuk membayar ansuran.
✅ Rekod perakaunan
Ketepatan rekod transaksi, dokumen sokongan dan penyediaan laporan kewangan.
✅ Pengeluaran wang oleh pemilik
Pengeluaran peribadi, ambilan pemilik atau transaksi antara pemilik dengan perniagaan.
Penting untuk difahami bahawa skop semakan bergantung pada jenis audit, struktur perniagaan dan maklumat yang berkaitan.
Contoh Situasi: Akaun Rugi Tetapi Komitmen Bulanan Tinggi. Bayangkan seorang pemilik perniagaan mempunyai komitmen bulanan seperti berikut:
| Jenis Komitmen | Anggaran Bulanan |
| Ansuran rumah | RM4,000 |
| Ansuran kenderaan | RM3,000 |
| Perbelanjaan keluarga | RM3,500 |
| Bil utiliti dan perbelanjaan lain | RM1,000 |
| Jumlah Komitmen Bulanan | RM11,500 |
Jumlah komitmen tersebut bersamaan RM138,000 setahun.
Namun, laporan akaun perniagaannya menunjukkan kerugian sebanyak RM50,000 bagi tahun yang sama. Adakah ini bermaksud pemilik tersebut telah melakukan kesalahan cukai?
Tidak semestinya.
Kerugian perniagaan tidak boleh dibandingkan secara langsung dengan perbelanjaan peribadi untuk menentukan sama ada berlaku pendapatan yang tidak dilaporkan. Pemilik mungkin menggunakan simpanan terdahulu, pendapatan lain, pinjaman atau sumber kewangan yang sah.
Namun, jika tiada rekod atau penjelasan yang mencukupi, ketidakpadanan ini boleh menimbulkan persoalan yang memerlukan semakan lanjut.
Risiko Apabila Sumber Kewangan Tidak Dapat Dijelaskan
Masalah boleh timbul apabila pembayar cukai gagal memberikan dokumen atau penjelasan yang munasabah terhadap transaksi kewangan tertentu.
Antara isu yang mungkin dikenal pasti ialah:
- Pendapatan perniagaan yang tidak direkodkan.
- Penerimaan wang yang tidak dapat dijelaskan.
- Perbelanjaan peribadi yang tersalah direkodkan sebagai perbelanjaan perniagaan.
- Pinjaman atau suntikan modal tanpa dokumen sokongan yang mencukupi.
- Rekod kewangan yang tidak lengkap atau tidak konsisten.
Sekiranya audit mendapati terdapat pendapatan bercukai yang tidak dilaporkan atau tuntutan yang tidak dibenarkan, keadaan tersebut boleh membawa kepada taksiran cukai tambahan dan penalti yang berkaitan, tertakluk pada undang-undang serta fakta kes.
Bagaimana Usahawan Boleh Mengurangkan Risiko?
Langkah paling penting bukanlah mengelakkan pembelian aset atau mengurangkan gaya hidup. Sebaliknya, usahawan perlu memastikan rekod kewangan disediakan dengan tepat dan semua sumber dana boleh dijelaskan.
Antara Amalan Yang Disarankan
📌Asingkan kewangan perniagaan dan peribadi. Elakkan mencampurkan transaksi peribadi dengan urusan perniagaan tanpa rekod yang jelas.
📌Rekod semua transaksi dengan betul. Pastikan setiap penerimaan dan pembayaran mempunyai klasifikasi perakaunan yang tepat.
📌Simpan dokumen pembiayaan aset. Dokumen pinjaman, penyata bank dan bukti pembayaran boleh membantu menjelaskan sumber pembelian aset
📌Rekod suntikan modal dan pinjaman pemilik. Dana yang dimasukkan oleh pemilik perlu direkodkan mengikut sifat sebenar transaksi.
📌Semak laporan kewangan secara berkala. Pastikan laporan keuntungan dan kerugian, kedudukan kewangan serta aliran tunai adalah konsisten dengan rekod transaksi.
📌Pastikan pengisytiharan cukai adalah tepat. Semua pendapatan bercukai dan tuntutan perbelanjaan perlu dilaporkan mengikut peruntukan undang-undang percukaian yang terpakai.
“Laporan Rugi Bukan Masalah, Tetapi Rekod Yang Tidak Lengkap Boleh Menimbulkan Risiko”
Setiap perniagaan mempunyai keadaan kewangan yang berbeza. Ada perniagaan yang mengalami kerugian walaupun mempunyai aliran tunai positif. Ada juga pemilik perniagaan yang mempunyai sumber pendapatan dan simpanan di luar perniagaan. Oleh itu, laporan akaun yang menunjukkan kerugian tidak semestinya bercanggah dengan kemampuan pemilik untuk memiliki aset atau menanggung gaya hidup yang tinggi.
Namun, apabila terdapat ketidakpadanan yang ketara antara pendapatan yang dilaporkan dengan kemampuan kewangan, persoalan mengenai sumber dana mungkin timbul semasa audit cukai.
Ingat, laporan akaun bukan sekadar untuk menentukan untung atau rugi. Ia juga merupakan sebahagian daripada rekod kewangan yang membantu menjelaskan kedudukan dan transaksi perniagaan. Pengurusan akaun yang teratur, dokumentasi yang lengkap dan pengisytiharan cukai yang tepat merupakan langkah penting untuk membantu usahawan menghadapi sebarang semakan percukaian dengan lebih yakin.